저희는 지난 글에서 위험중립 분포의 의미와 쓰임, 그리고 Market에서 이를 어떻게 얻어낼 수 있는지 살펴보았습니다. 이번 글에서는 risk-neutral distribution을 얻을 수 있는 또 다른 방법 중 하나인 푸리에 변환에 대해 살펴보겠습니다.
본격적으로 푸리에 변환을 살펴보기 이전에, 레비 과정이 무엇인지에 대해 간단히 살펴보겠습니다. 레비과정에 대한 수학적 정의는 엄밀하며 그 깊이가 상당하기에 여기서는 간단한 개념 및 특성에 집중해보겠습니다. 레비 과정은 '연속 시간'에서의 정상성과 독립성을 모두 만족하는 증분을 갖는 확률과정을 말합니다. 우리에게 친근한 brownian motion 또한 Levy process의 한 종류이며 이 외에도 대표적인 jump 모델인 포아송 과정, Subordinator를 사용하는 대표적인 모델인 Gamma 과정 등이 있습니다.
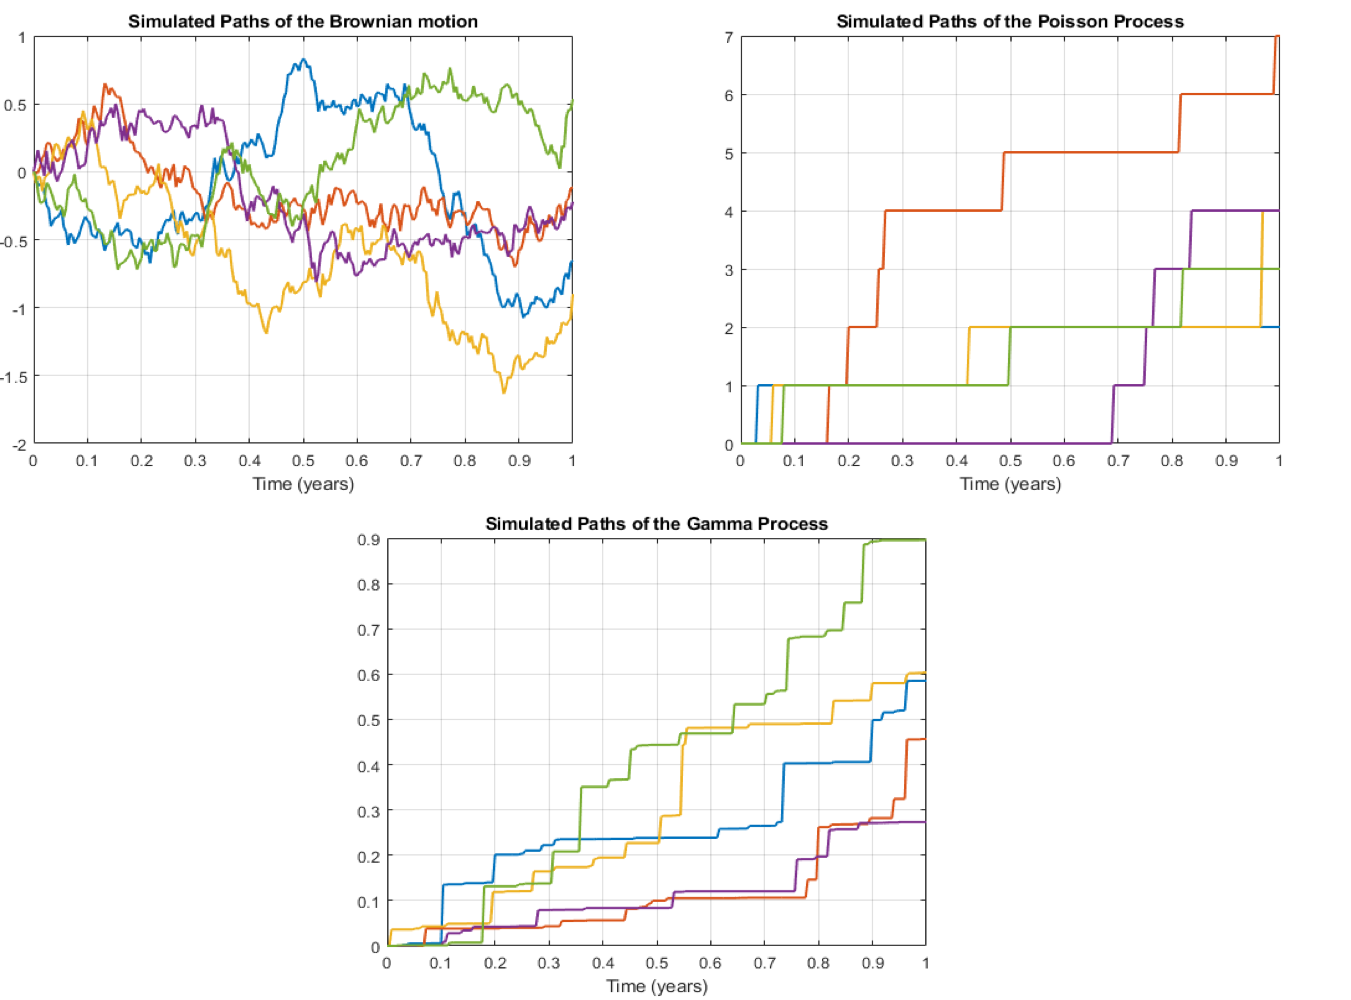
이러한 모델들은 좀더 실제와 가깝게 모델링 하기 위해 등장하였으며 이를 파생상품 가격결정과 연결지으려는 노력이 계속되어왔습니다. 이 때 가장 중요하게 생각되는 정리가 바로 Levy-Khintchine Theorem입니다. 레비-킨친 정리는 Levy Triplet이 레비 과정을 유일하게 결정하며 임의의 Levy Triplet이 주어졌을 때 이로부터 생성된 levy process의 characteristic function을 알 수 있다는 매우 강력한 정리입니다.
$$
\phi_L(u; t) = \mathbb{E}\bigl(e^{i u L_t}\bigr) = e^{\,t\,\varphi(u)}
$$
$$
\varphi(u) = i a u \;-\; \frac{\sigma^2}{2}\,u^2
\;+\;
\int_{\mathbb{R}\setminus\{0\}} \Bigl(e^{i u x} \;-\; 1 \;-\; i u x\,\mathbf{1}_{\{|x|<1\}}\Bigr)\,\nu(dx)
$$
그렇다면 이 정리가 레비 과정을 이용한 파생 평가에 있어 중요한 이유가 무엇일까요? 우리는 브라운 모션이 만기에 정규분포를 따른다는 것을 알고있습니다. 따라서 파라미터가 정해진다면 분포가 확정되므로 이것이 바로 risk-neutral distribution이 됩니다. 그러나 임의의 Levy process에 대해 분포함수를 알기 어려운 경우가 대부분입니다. 따라서 우리는 항상 얻을 수 있는 ChF를 이용하여 분포함수를'복원'해야 하며 이때 사용되는 기술이 푸리에 변환입니다.
푸리에 변환 또한 내용이 깊기에 이 글에서는 푸리에 변환을 '이용'하여 위험중립 분포함수를 얻어내는 과정을 집중적으로 살펴보겠습니다.
Fourier Series 를 이용하면 임의의 함수 $f(x)$는 다음과 같이 나타낼 수 있습니다.
$$
f(x) = a_0 + \sum_{m=1}^{\infty} \left( a_m \cos(mx) + b_m \sin(mx) \right)
$$
$$
a_0 = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(x) \,dx$$
$$a_m = \frac{1}{\pi} \int_{-\pi}^{\pi} f(x) \cos(mx) \,dx $$
$$b_m = \frac{1}{\pi} \int_{-\pi}^{\pi} f(x) \sin(mx) \,dx
$$
푸리에 전개는 푸리에 적분으로 확장가능하며 푸리에 적분은 다음과 같은 푸리에 변환-역변환 관계로 나타낼 수 있습니다.
$$
\hat{f}(\omega) = \int_{\mathbb{R}} f(x) e^{-i\omega x} \,dx
$$
$$
f(x) = \frac{1}{2\pi} \int_{\mathbb{R}} \hat{f}(\omega) e^{i\omega x} \,d\omega
$$
이때 $-\omega = u$ 로 두면 푸리에 변환은 characteristic function과 다음 관계에 있음을 알 수 있습니다.
$$
\phi_X(u) = \mathbb{E}\bigl(e^{i u X}\bigr)
= \int_{\mathbb{R}} e^{i u x}\,f(x)\,dx
$$
다시말해 특성함수를 안다는것은 푸리에 변환을 아는 것이고 이것을 다시 역변환 함으로써 우리는 risk-neutral distribution을 알아낼 수 있습니다. 이때 역변환을 계산하기 위해 적분하는 과정에서 수치방법론이 적용됩니다. 이렇게 해서 얻어낸 위험중립 분포함수를 이용하면 우리가 정한 Levy process를 이용하여 임의의 payoff를 갖는(만기에만 의존하는) 파생상품을 평가할 수 있습니다.
'Quant > Equity' 카테고리의 다른 글
| SABR model의 등장배경(SABR 1) (3) | 2025.07.16 |
|---|---|
| Heston model (1) | 2025.07.14 |
| Breeden-Litzenberger 공식 (2) | 2025.07.14 |
| Delta Hedge 실습1 (BS model) (1) | 2025.06.07 |
| 2차원 FDM(ADI,OSM) (0) | 2025.06.05 |


댓글