BS model 이후 파생상품 평가를 위한 다양한 모델링들이 제안되어 왔습니다. 이 때 BS model과 마찬가지로 기초자산의 순간적인 움직임을 모델링하는 모델들을 일반적으로 '1세대' 모델이라고 부릅니다. 금리에서는 swaption 평가를 위해 swap rate의 dynamics를 모델링하는 블랙 모델 등이 1세대 모델이라고 할 수 있습니다. 이러한 모델들은 정규성을 띄고 시장의 완전성을 가정하는 등 실제 시장과는 거리가 먼 경우가 많습니다.
2세대 모델은 이러한 가정에서 벗어나 좀더 현실을 반영하기 위해 등장한 모델들입니다. 이러한 모델들은 1) 기초자산의 Jump의 존재를 가정하거나(Levy process) 2) 확률적인 변동성을 가정하거나 3) 2개 이상의 factor를 이용합니다.
오늘 살펴볼 Heston model은 1993년 heston에 의해 제안된 모델로 기초자산의 dynamics를 결정하는 변동성이 확률적인 요소를 갖는 2세대 모델입니다. 모델을 사용하는 데에는 여러 방법이 있지만, 이번 글에서는 모델의 특성에 대해 먼저 살펴보겠습니다.
Heston 모델은 다음과 같이 정의됩니다.
$$dS_t = \mu \, S_t \, dt + \sqrt{\nu_t} \, S_t \, dW_t^{1}$$
$$d\nu_t = \kappa \, \bigl( \theta - \nu_t \bigr) \, dt + \xi \, \sqrt{\nu_t} \, dW_t^{2}$$
$$dW_t^{1} \, dW_t^{2} = \rho \, dt$$
이 모델은 GBM과 마찬가지로 기초자산의 dynamics를 모델링하지만 여기서 사용되는 분산 $\nu_t$ 가 확률적으로 변할 수 있도록 다시 모델링을 합니다. 이때 분산의 drift는 장기평균 $\theta$를 기준으로 평균회귀하며 그 속도를 $\kappa$ 로 나타낼 수 있습니다. 또한 기초자산과 분산의 상관관계는 $\rho$
로 나타내어지며 분산의 변동성은 $\xi$ 입니다.
Heston 모델은 모델의 파라미터가 기초자산의 risk-neutral 분포 및 변동성 surface 구조를 합리적으로 결정한다는 점에서 아카데미아에서 선호된다고 합니다. 다시말해서 파라미터의 의미가 명확하며 그 값에 따라 변동성 곡면 및 risk-neural distribution이 결정된다는 의미입니다.
Heston 모델은 그 증분이 독립적이지 않기 때문에 레비 과정이 아니지만, Affine model이므로 특성함수가 존재합니다. 따라서 이를 이용하면 위험중립분포함수를 얻을 수 있습니다.
그렇다면 파라미터 $\rho, \xi$ 에 따라 분포가 어떻게 달라지는지 살펴보겠습니다.
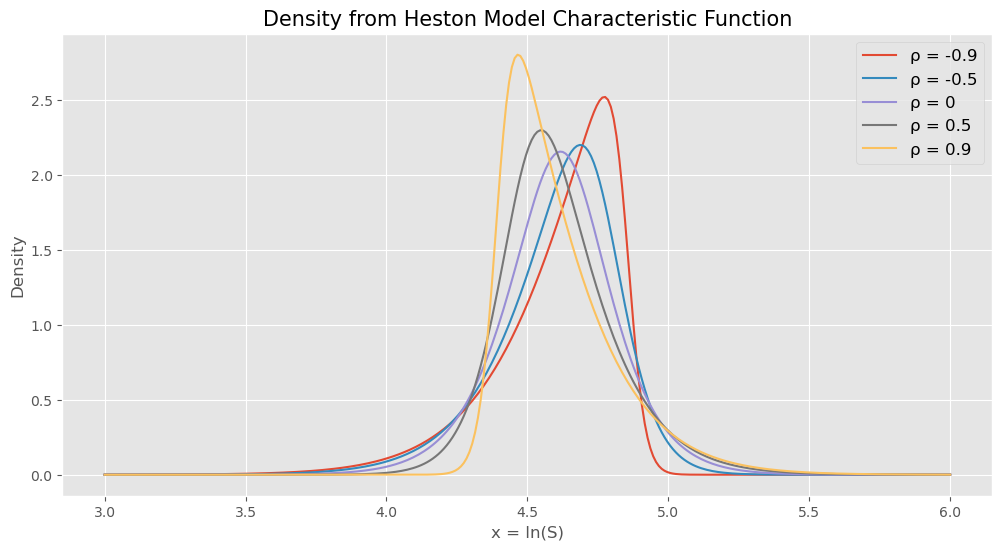
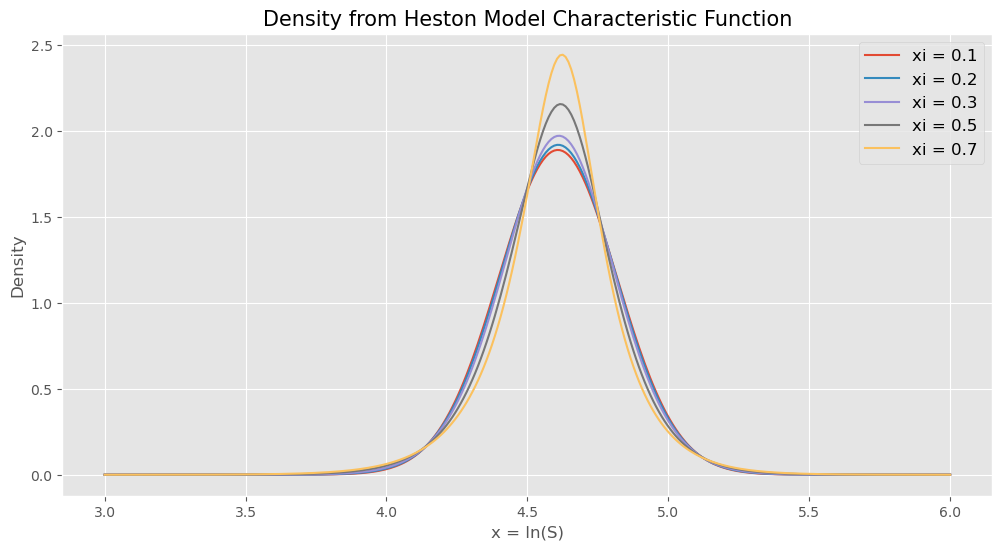
흥미롭게도, $\rho$ 는 분포의 skew를, $\xi$ 는 kurtosis를 컨트롤 한다는 점입니다. 더 재미있는 사실은 기 두 파라미터가 변동성 곡면에서도 직관적인 의미를 제공한다는 점입니다.
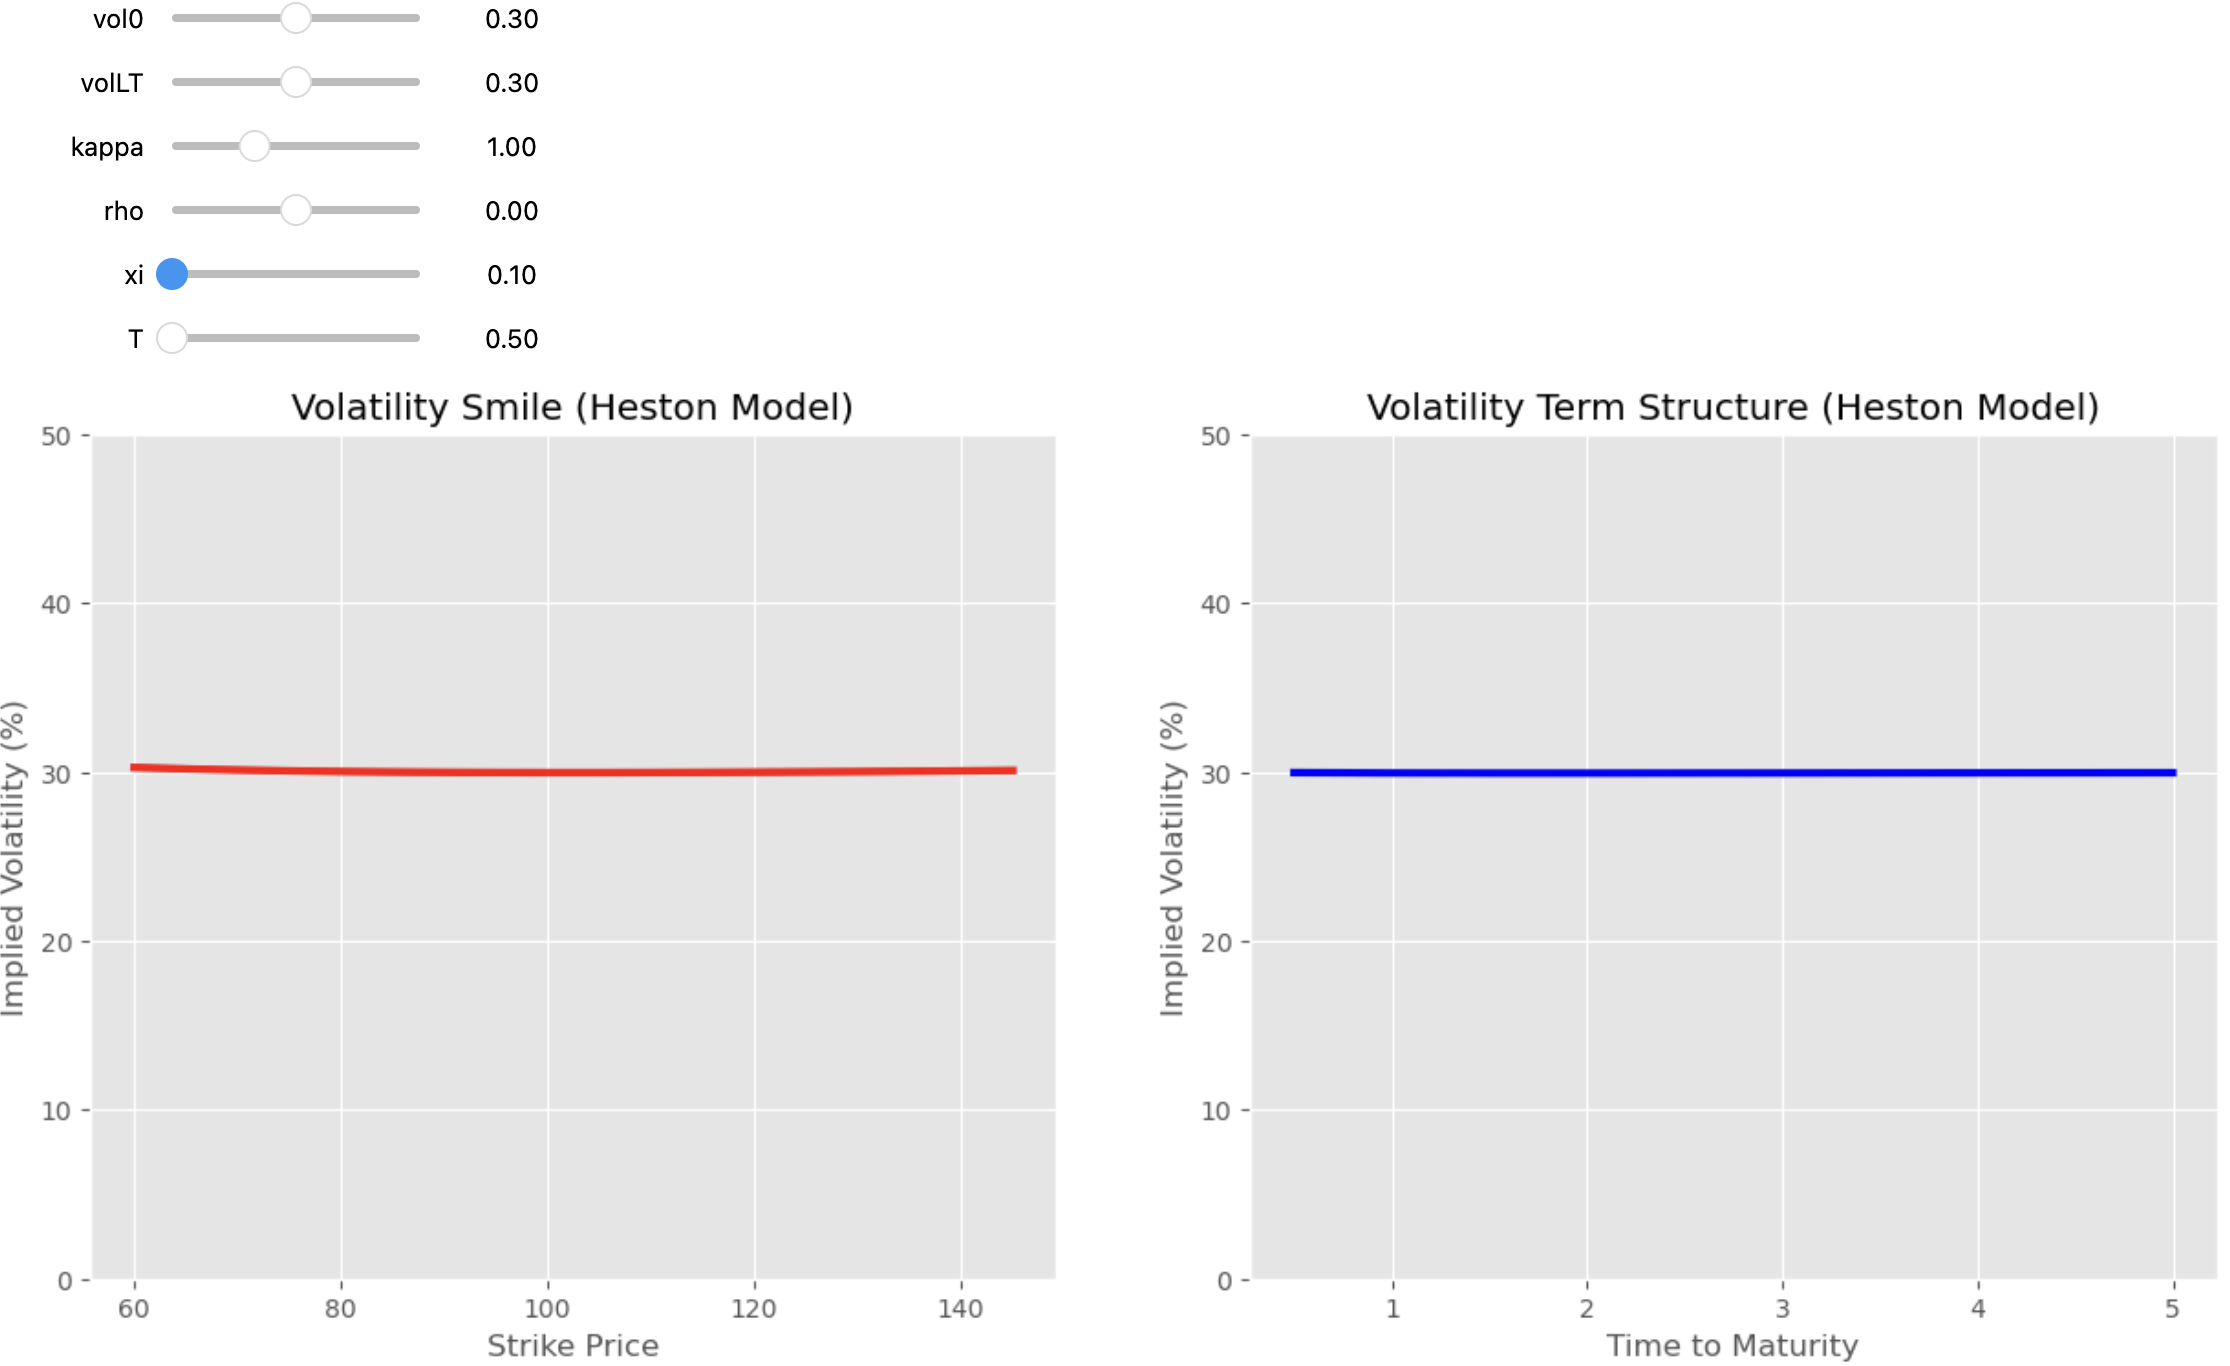
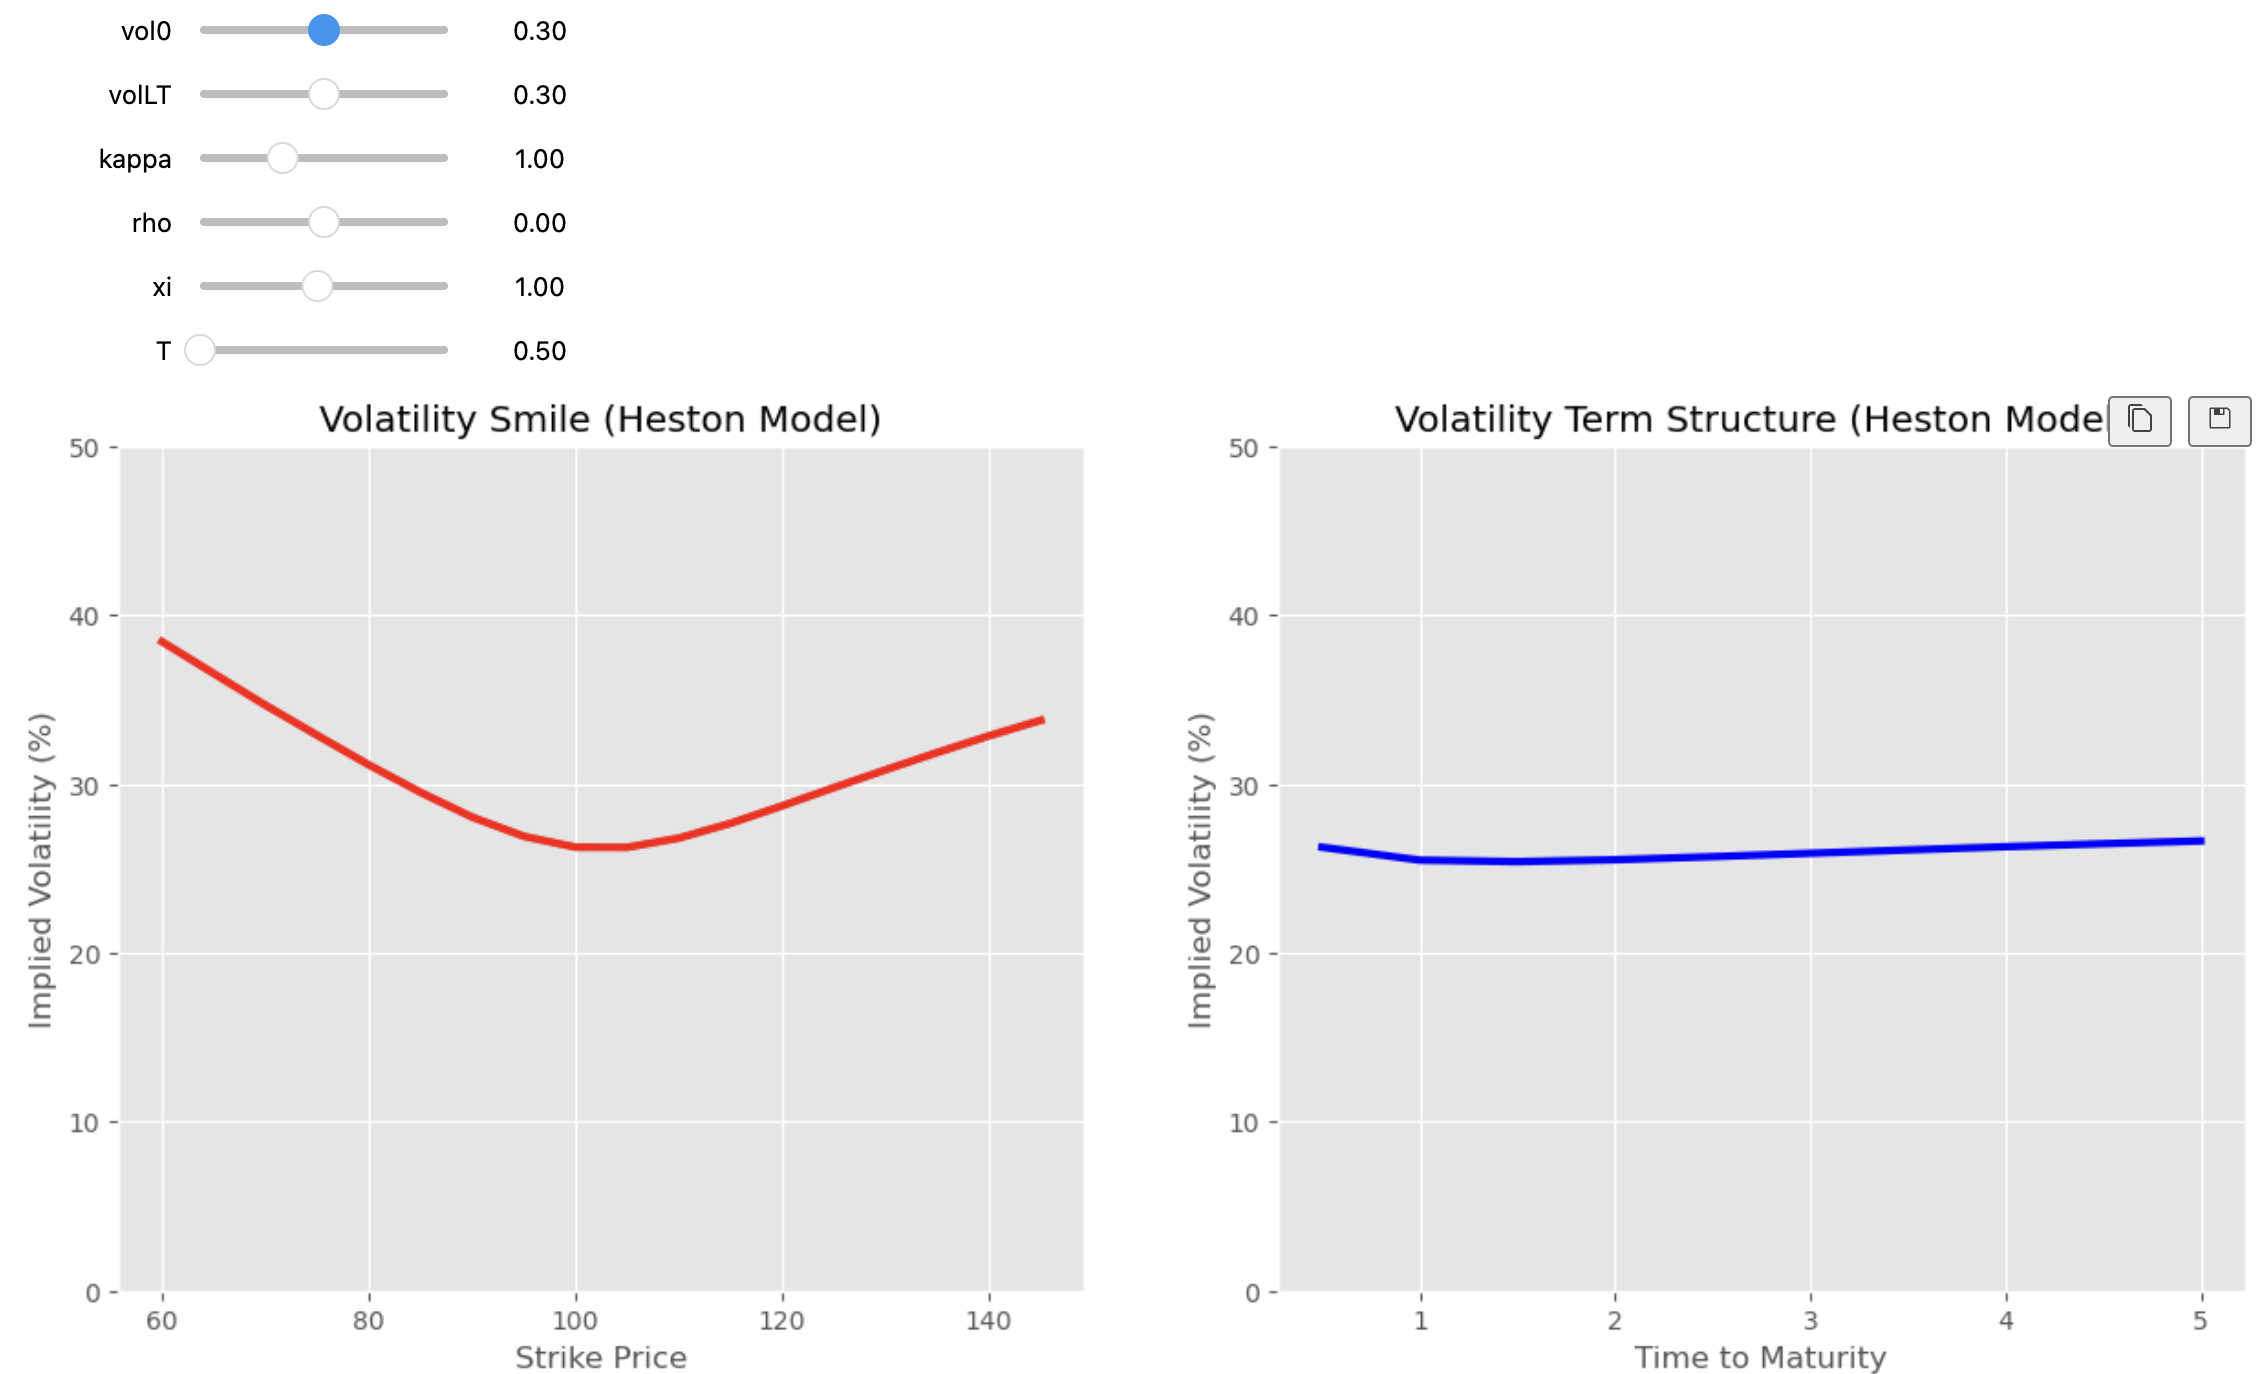
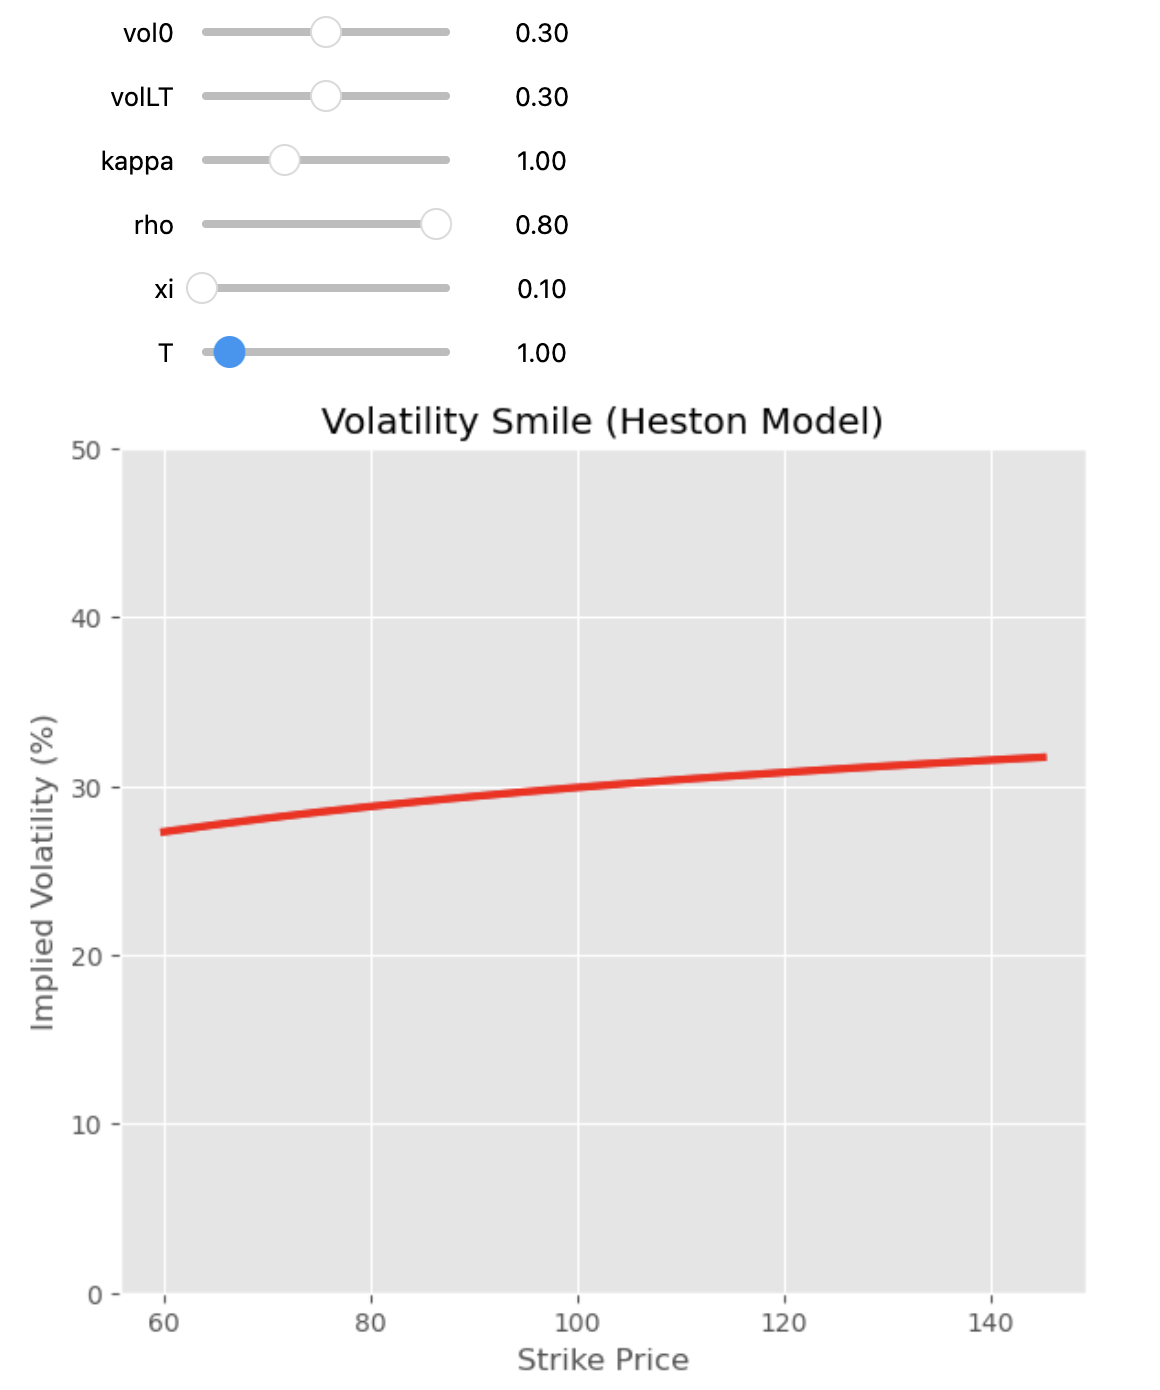
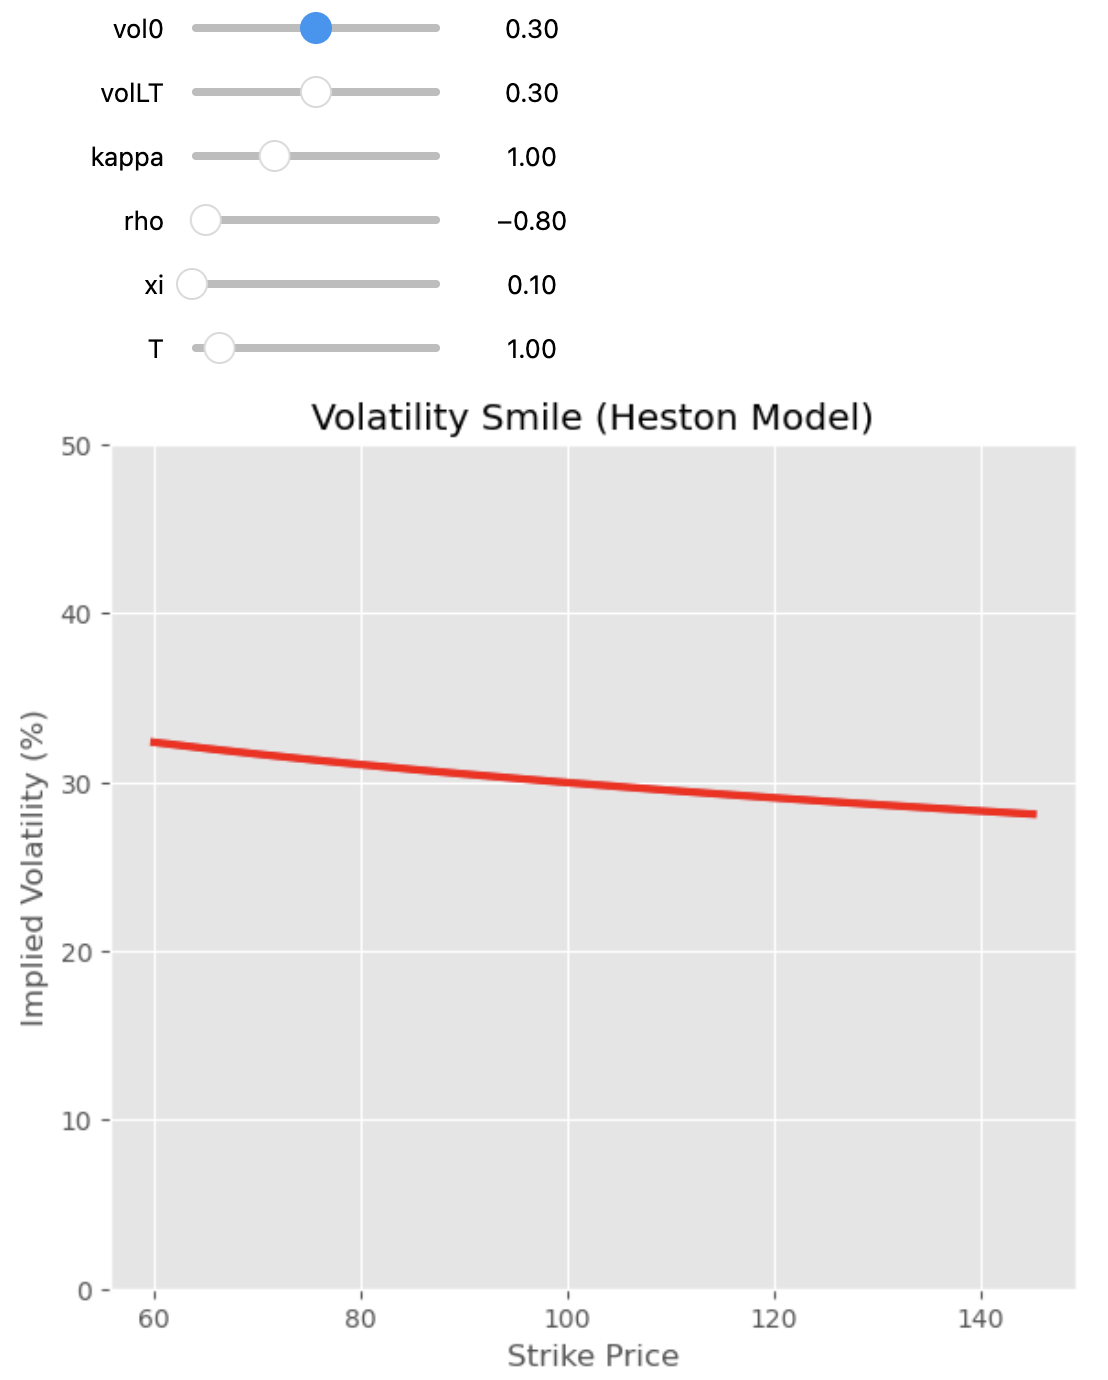
BS 세상에서는 변동성이 상수이므로 임의의 K,T에 대해 일정한 implied vol이 산출되어야 하지만 현실은 그렇지 않습니다. 따라서 어떤 K,T의 임볼이 크다는 것은 주가가 해당 옵션의 가치를 높이는 방향으로 움직일 확률, 즉 그러한 분포를 가진다는 의미입니다. 실제로 높은 $\xi$ 는 양 끝의 imvol을 키우는데 이는 변동성의 변동성인 $\xi$ 가 주가가 극단적인 값을 가질 확률을 높인다는 것을 의미합니다. 한편 음의 $\rho$에서는 변동성 스마일이 우하향하는데 이것은 주가가 빠질때는 큰 변동성으로 빠지지만 상승할때는 작은 변동성으로 상승하는 것이라는 것을 알 수 있습니다.
또한 Heston model은 바닐라 call, put옵션 가격에 대해 semi - analytic한 해(매우 복잡한)를 가지고 있습니다.
유러피안 풋의 경우 $$S_0 \cdot \Pi_1 - Ke^{-rt} \Pi_2$$
$$
\Pi_1 = \frac{1}{2} + \frac{1}{\pi} \cdot \int_{0}^{+\infty}
\operatorname{Re} \left[
\frac{e^{-i u \ln(K)} \cdot \Phi_{\ln(S_T)}(u - i)}
{i \cdot u \cdot \Phi_{\ln(S_T)}(-i)}
\right] \, du
$$
$$
\Pi_2 = \frac{1}{2} + \frac{1}{\pi} \cdot \int_{0}^{+\infty}
\operatorname{Re} \left[
\frac{e^{-i u \ln(K)} \cdot \Phi_{\ln(S_T)}(u)}{i u}
\right] \, du
$$
입니다. 이전에 살펴봤던 것과 같이 수치적분의 형태로 해가 얻어지는데 이것을 semi-analytic한 해라고 부릅니다. 이처럼 Heston model은 경제적인 해석이 가능한 모델이며 semi-analytic한 해를 가진다는 점에서 매우 교육적인 모델으로 여겨집니다. 그렇기 때문에 1993년 등장한 모델임에도 아직도 다양한 분야에서 사용됩니다. 그러나 Heston model을 실제로 파생상품 평가에 사용하는 것은 드물며 실제 업계에서는 확률 변동성 모델을 다른 방식으로 사용합니다. 다음 글에서는 또 다른 확률 변동성 모델인 SABR model을 살펴보며 실제 업계에서 확률변동성 모델을 어떻게 사용하는지 또한 알아보도록 하겠습니다.
'Quant > Equity' 카테고리의 다른 글
| Model inconsistency와 Daily recalibration(SABR 2) (2) | 2025.07.16 |
|---|---|
| SABR model의 등장배경(SABR 1) (3) | 2025.07.16 |
| 파생상품 평가에서 푸리에 변환과 역변환의 쓰임 (2) | 2025.07.14 |
| Breeden-Litzenberger 공식 (2) | 2025.07.14 |
| Delta Hedge 실습1 (BS model) (1) | 2025.06.07 |


댓글